


Il data center è, ormai a pieno titolo, una delle infrastrutture critiche su cui poggiano l’economia digitale, i servizi pubblici e la competitività delle aziende del nostro sistema-Paese.
Secondo l’Executive Summary 2026 dell’Osservatorio Data Center di AGICI, nel mondo si contano circa 12mila strutture di questo tipo, di cui il 10% hyperscale.
In Italia, la crescita della domanda di capacità, spinta dal cloud, dalla compliance sulla sovranità dei dati e, soprattutto, dalla diffusione delle applicazioni di intelligenza artificiale, ha reso evidente una verità: costruire un data center non significa più realizzare un edificio con dentro dei server, ma orchestrare una filiera articolata di competenze ingegneristiche, energetiche, finanziarie e istituzionali.
Capire come è composta questa filiera, chi sono i suoi attori e come possono collaborare è oggi il passaggio decisivo per chi sviluppa, finanzia, progetta o utilizza queste strutture. È l’obiettivo che ci vogliamo dare con questa guida che verrà via via popolata e aggiornata nel corso del tempo.
Indice degli argomenti
La trasformazione dell’infrastruttura critica nell’era dell’AI
L’arrivo dei carichi di lavoro legati all’intelligenza artificiale ha completamente stravolto i parametri progettuali dei data center. Alle esigenze tradizionali di affidabilità e continuità di servizio si aggiungono oggi requisiti nuovi, in termini di potenze elettriche molto più elevate, gestione termica avanzata e tempi di realizzazione sempre più compressi.
Si tratta di un vero e proprio cambio di paradigma che coinvolge l’intera catena del valore, dalla scelta del terreno al rack, e che si riflette anche nella geografia industriale del settore.
Oltre il Real Estate: l’ingegneria complessa come fattore abilitante
Per anni il data center è stato letto soprattutto con le lenti del Real Estate: localizzazione, metri quadri, canoni di locazione e facility management… Oggi, invece, questa chiave interpretativa è ormai sorpassata.
Il valore di un sito dipende, infatti, dalla qualità dell’ingegneria che lo rende operativo. Il che significa ragionare in termini di disponibilità e affidabilità dell’alimentazione, efficienza dei sistemi di raffreddamento, capacità di integrare impianti, reti e sicurezza nell’ambito di un progetto coerente.
Un’area ben collocata ma priva di una progettazione adeguata resta una promessa, perché è l’ingegneria complessa a trasformarla in capacità IT utilizzabile.
Il tema è particolarmente rilevante per l’Italia, dove il valore di filiera e le competenze ICT sono troppo spesso collocati al di fuori dei confini nazionali, pur a fronte di una capacità installata in crescita.
Costruire sul territorio le competenze di progettazione, realizzazione e gestione significa essere in grado, in un futuro speriamo non troppo lontano, di trattenere una quota maggiore del valore generato dagli investimenti in queste iniziative.
I driver di crescita: densità per rack, sostenibilità ESG e vincoli di rete
Tre fattori guidano l’evoluzione del settore del data center.
- Densità per rack: i sistemi per l’AI concentrano potenza e calore in spazi ridotti, mettendo sotto stress le architetture elettriche e termiche concepite per carichi più leggeri.
- Sostenibilità: l’attenzione ai criteri ESG, all’efficienza energetica e all’impiego di fonti rinnovabili è diventata parte integrante del business case e del rapporto con investitori e autorità.
- Vincoli di rete: la disponibilità di connessioni elettriche in tempi compatibili con i piani di sviluppo è uno dei principali colli di bottiglia per l’apertura di nuovi siti, e orienta sempre più le scelte di localizzazione.
I 7 pilastri tecnologici e di servizio dell’ecosistema data center
L’ecosistema dei data center non è riducibile alla somma di server, edifici e connessioni. È, invece, una filiera integrata in cui energia, thermal management, ingegneria, cablaggio, sviluppo immobiliare, servizi finanziari e IT e rappresentanza istituzionale devono operare secondo logiche condivise.
Ogni pilastro contribuisce a determinare tempi di realizzazione, costi, efficienza, resilienza e sostenibilità dell’infrastruttura e la capacità di dialogare fin dalle prime fasi di progetto è ciò che distingue un cantiere frammentato da un ecosistema industriale competitivo.
Volendo razionalizzare, è possibile individuare 7 elementi portanti di questo ecosistema che andremo a sviluppare nel corso delle prossime settimane.
- Il primo pilastro riguarda l’alimentazione. Gruppi di continuità, quadri, trasformatori, generatori, sistemi di accumulo e integrazione con le fonti rinnovabili determinano la resilienza del sito e la sua capacità di crescere, in un Paese dove prezzo dell’elettricità e dipendenza energetica restano tra i principali punti di debolezza nel confronto europeo.
- Il secondo pilastro è rappresentato dai sistemi di cooling e gestione termica data center. Con l’aumento delle densità, l’evoluzione dal raffreddamento ad aria verso tecnologie a liquido è uno dei temi più rilevanti per progettisti e operatori, con ricadute dirette sull’efficienza energetica e sui consumi idrici, oggi al centro anche del dibattito sui territori.
- Il terzo elemento fondante è quello legato più direttamente alla realizzazione fisica. Coordinare progettazione, gestione dei permessi (permitting), forniture e cantieri in tempi stretti richiede competenze di project management e integrazione impiantistica che solo realtà strutturate possono garantire, a maggior ragione in un mercato che deve convertire in opere una pipeline di decine di gigawatt. Questo è l’ambito del cluster dedicato a general contractor e ingegneria data center.
- Il quarto pillar è la connettività fisica. Fibra, rame, percorsi, patch panel e infrastrutture di rete interne rappresentano il sistema nervoso della struttura e condizionano scalabilità e manutenibilità. Questo è l’ambito del cluster dedicato a cablaggio strutturato e infrastruttura passiva.
- Il quinto pilastro comprende chi promuove, costruisce e gestisce le strutture come gli sviluppatori e gli operatori che, dall’hyperscale al colocation, definiscono domanda, standard e ritmi di sviluppo del mercato. Questo è l’ambito del cluster dedicato a developer hyperscaler e operatori data center.
- Il sesto pilastro è quello dei servizi che rendono il progetto sostenibile sul piano economico e operativo: strumenti finanziari, advisory, integrazione IT, gestione e migrazione dei carichi. Ne parleremo prossimamente nel cluster servizi IT finanza e consulenza data center.
- Il settimo, infine, è il perimetro istituzionale: associazioni di categoria, enti, tavoli di confronto e partner che contribuiscono a definire regole, standard e dialogo con le amministrazioni, in un quadro in cui l’autorizzazione unica prevista in dieci mesi convive ancora con discipline regionali non uniformi.
Mappatura della filiera: la convergenza tra settori industriali
Il data center è il punto di incontro di settori che tradizionalmente operavano secondo logiche, competenze e tempi diversi: energia, costruzioni, impiantistica, telecomunicazioni, IT, finanza, rappresentanza istituzionale… Questa convergenza è il tratto distintivo dell’ecosistema italiano e impone di ragionare per cluster di competenze integrate, anziché per singole forniture o commesse.
Energia e rete elettrica
Connessione alla rete, capacità disponibile, alimentazione in continuità, gruppi di emergenza, trasformazione, distribuzione elettrica e approvvigionamento rinnovabile… Si tratta degli elementi che determinano la fattibilità tecnica, economica e temporale di un progetto di data center.
Senza potenza affidabile e programmabile, infatti, anche il sito più vantaggioso dal punto di vista immobiliare o della connettività non può essere trasformato in un’infrastruttura operativa.
Il collo di bottiglia italiano non è tanto la tecnologia, quanto la disponibilità di potenza e la velocità di autorizzazione delle connessioni.
Tra i principali attori di questo comparto figurano:
- Terna e i distributori locali per la pianificazione della rete, le connessioni ad alta tensione e la disponibilità di capacità.
- Enel, A2A, Iren e utility territoriali per generazione, alimentazione, reti di distribuzione e servizi energetici.
- Eni, con Khazna, che sta già dando un contributo concreto allo sviluppo dei data center campus a supporto dell’AI.
- Engie, attiva nell’approvvigionamento energetico e nei PPA, gli accordi commerciali diretti tra produttore e acquirente, che vertono sulle rinnovabili.
- Energy Vault, presente tra gli attori legati ai progetti italiani di accumulo e flessibilità energetica.
Costruzioni, ingegneria e general contracting
La realizzazione di un campus richiede progettazione strutturale, impiantistica, logistica di cantiere e gestione integrata delle forniture. Il cantiere di un data center è, quindi, più simile a un’infrastruttura critica che a un normale edificio commerciale.
All’interno di questo cluster si collocano le offerte di realtà come Techbau e K2 Strategic Infrastructure Italy, tra le aziende italiane coinvolte nei principali progetti nazionali, oltre a general contractor internazionali come Goldbeck, AECOM e Mercury Engineering.
Turner & Townsend opera, invece, nella gestione di cronoprogrammi, project management e controllo dei costi per infrastrutture complesse, mentre Deerns è uno studio internazionale di ingegneria specializzato in impianti meccanici, elettrici e di sostenibilità per data center ed edifici mission-critical.
DBA Group, infine, fornisce consulenza, progettazione, project management e servizi tecnici lungo l’intero ciclo di vita dei data center.
Alimentazione elettrica e distribuzione interna
Questo cluster tecnologico comprende UPS, gruppi elettrogeni, trasformatori, quadri, switchgear, busbar (sistemi in blindosbarre), sistemi di distribuzione in sala e di gestione dell’energia. La densità crescente dei rack, spinta dall’AI, rende critici aspetti quali la qualità dell’alimentazione, la modularità e la ridondanza degli impianti elettrici.
Tra i fornitori di spicco in questo specifico ambito troviamo Vertiv, attiva nel power management e cooling di infrastrutture critiche, che ha acquisito la friulana ThermoKey, specializzata in scambio termico e dissipazione.
Mitsubishi Electric è presente nelle soluzioni di alimentazione e raffreddamento per infrastrutture critiche mentre ABB, Eaton e Legrand, sono attori globali di riferimento per distribuzione elettrica, UPS, gruppi di continuità e soluzioni per sale IT.
Negli ambiti dell’alimentazione e della distribuzione elettrica interna operano inoltre ABB, Schneider Electric, Siemens e Vertiv, che offrono UPS, switchgear, trasformatori, busbar, quadri e sistemi di monitoraggio dell’energia.
Nei gruppi di continuità, Riello UPS è un attore italiano che offre soluzioni integrate per alimentazione, distribuzione, raffreddamento, racks e data center modulari, mentre FIAMM Energy Technology fornisce batterie industriali per sistemi UPS e backup destinate anche ai data center.
Cooling e thermal management
Il raffreddamento è diventato uno dei segmenti più strategici della filiera, soprattutto con l’arrivo di carichi AI ad alta densità. Le soluzioni spaziano dal free cooling e chilled water al liquid cooling diretto, fino ai sistemi di recupero termico che permettono di riutilizzare il calore prodotto.
Tra gli attori principali di questo segmento possiamo annoverare:
- Vertiv, con una posizione rilevante nelle soluzioni di raffreddamento e dissipazione.
- Schneider Electric, che integra cooling, racks, power distribution e monitoraggio.
- nVent, fornitore di liquid cooling, racks, distribuzione elettrica, pathway e sistemi di fissaggio per data center.
- Faster, azienda italiana specializzata in connessioni idrauliche, ha aperto una divisione dedicata al thermal management.
- Mitsubishi Electric, Stulz e Trane, attivi nei sistemi di climatizzazione, umidificazione e controllo termico.
- HiRef produce condizionatori di precisione, chiller, pompe di calore, soluzioni di free cooling e liquid cooling per sale server, edge, colocation e impianti hyperscale.
- Munters è attiva nel controllo di umidità e aria.
- Carrier opera nella climatizzazione e refrigerazione industriale.
- Victaulic fornisce sistemi di giunzioni, tubazioni e connessioni meccaniche rilevanti per gli impianti idronici e di raffreddamento.
Connettività, reti e telecomunicazioni
Un data center non è competitivo senza fibra, interconnessioni, reti di accesso e bassa latenza verso i principali hub digitali. La connettività è, dunque, ciò che trasforma un edificio con all’interno dei server in un nodo del cloud, dell’AI e dell’economia digitale.
Gli attori chiave di questo segmento comprendono:
- Prysmian, attore globale nel mercato dei cavi per energia e telecomunicazioni, fibra ottica per data center hyperscale e AI-optimized.
- TIM Enterprise, che gestisce una delle più estese reti italiane di data center.
- Open Fiber, FiberCop e altri wholesale carrier che si specializzano nell’offerta di fibra ottica spenta (dark fiber), backhaul e collegamenti metropolitani.
- Equinix, Digital Realty, Vantage Data Centers, Data4 e VIRTUS Data Centres, sono operatori che combinano spazio in colocation, interconnessione e servizi di campus.
IT, cloud e operatori di data center
Questo comparto include chi progetta, costruisce e gestisce l’infrastruttura digitale come fornitori di servizi di colocation, hyperscaler, integratori, fornitori di server, storage, networking e servizi gestiti.
In Italia convivono operatori globali, player europei e realtà nazionali come:
- Amazon Web Services e Microsoft, tra gli hyperscaler globali con investimenti significativi nel Paese.
- Equinix, Vantage Data Centers, EdgeConneX, Digital Realty, Data4 e VIRTUS Data Centres, ovvero operatori internazionali di colocation e campus data cener.
- TIM Enterprise ed Engineering, tra gli operatori italiani più rilevanti nell’erogazione di servizi digitali.
- Aruba, Register.it/IT.Gate e altri provider nazionali, attivi negli ambiti del cloud, colocation e servizi gestiti.
- Goodman offre soluzioni che vanno dal powered shell (edifici completi e cablati ma vuoti all’interno) alla facility completamente operativa.
- Vaultica è un provider paneuropeo di colocation con campus in Italia e servizi di interconnessione, connettività carrier-neutral e supporto operativo.
Infrastrutture fisiche, security e componenti
Questo cluster raccoglie i fornitori di componenti e sistemi che assicurano robustezza, sicurezza fisica e operatività degli spazi IT come rack, pathway, chiusure, protezioni dei cavi, antincendio e controllo degli accessi.
- Panduit fornisce soluzioni per cablaggio strutturato, pathway, gestione dei cavi e connettività fisica.
- Roxtec è specializzata in sigillamenti modulari per cavi e tubazioni, utili per compartimentazione, protezione da incendio, acqua e polvere.
- EMKA produce sistemi di chiusura, serrature e access control per armadi, racks e involucri tecnici.
- DKC è attiva nella progettazione, produzione e commercializzazione di prodotti per la protezione di cavi, distribuzione e accumulo di energia
- Hilti interviene con sistemi di fissaggio, ancoraggio, protezione passiva antincendio e soluzioni per costruzioni mission-critical.
Consulenza e system integration
La complessità tecnica e regolatoria di questo tipo di progetti rende centrale il ruolo dei consulenti e degli enti di certificazione. Questi attori supportano operatori e investitori su due diligence, progettazione, affidabilità, sostenibilità, cybersecurity e governance.
- Uptime Institute è l’ente di riferimento per standard, certificazioni e benchmark di affidabilità ed eccellenza operativa dei data center, incluse le classificazioni Tier.
- Accenture opera come integratore e consulente negli ambiti di modernizzazione IT, cloud, AI, cybersecurity e trasformazione dei servizi infrastrutturali.
- Turner & Townsend supporta la governance di progetto, il controllo dei costi e la gestione dei programmi di investimento.
- Deerns e DBA Group colmano il ponte tra progettazione ingegneristica, costruzione, operatività e manutenzione.
Project financing, private equity e certificazioni
La filiera non si completa con tecnologia e consulenza. Servono, infatti, anche capitale, copertura dei rischi, due diligence, certificazioni, consulenza legale ed ESG. Gli investimenti elevati e di lungo periodo che caratterizzano questi progetti rendono decisivo il ruolo di banche, fondi infrastrutturali, private equity, assicuratori e consulenti specializzati.
Intesa Sanpaolo, Unicredit e BPER Banca si collocano in questo ambito come istituti finanziari coinvolto in finanziamenti, project financing, garanzie e strumenti di credito per lo sviluppo di infrastrutture digitali.
Accanto alle banche operano fondi infrastrutturali, assicurazioni (come Zurich, AXA e Allianz) e broker specializzati in rischi cyber e danni a impianti critici come Marsh e BIG Insurance Broker. O aziende come DNV, specializzata in certificazioni.
Istituzioni, territori e rappresentanza
Questo pool di attori è rappresentato da enti, istituzioni, associazioni, comunità professionali che hanno un ruolo trasversale di interscambio con la filiera del data center.
Parliamo di regioni, comuni, ministeri e associazioni di categoria che influenzano permitting, uso del suolo, incentivi e accettazione sociale.
Non si tratta, quindi, di veri e propri fornitori della filiera, ma di soggetti che contribuiscono a costruire competenze, relazioni, standard condivisi e visibilità internazionale del comparto. Tra i più rilevanti per il nostro Paese troviamo:
- IDA (Infrastructure Developers Association), realtà di rappresentanza e confronto tra sviluppatori e attori delle infrastrutture digitali, che condivide best practice di settore e indirizza esigenze regolatorie e priorità di investimento.
- Infrastructure Masons, community internazionale di professionisti che progetta, costruisce e gestisce infrastrutture digitali promuovendo formazione, condivisione delle conoscenze e sviluppo di talenti nel settore data center.
- ITA (Italian Tech Alliance), iniziativa e rete che aggrega l’ecosistema tecnologico italiano, ha un ruolo di raccordo tra startup, imprese, investitori e istituzioni per rafforzare la competitività digitale del Paese.
Il modello a ecosistema per abbattere il time-to-market dei cantieri
Conoscere l’esatta mappa dei “pilastri” di una strategia data center, però, non è sufficiente. A fare la differenza, infatti, è il modo in cui questi elementi portanti si combinano tra loro.
Nei progetti tradizionali, i diversi fornitori entrano in momenti successivi e con interfacce spesso poco coordinate, generando di conseguenza ritardi, varianti e costi imprevisti.
Ecco perché la competitività del sistema-Paese Italia dipenderà in buona parte dalla capacità di far dialogare i molti attori coinvolti in questo tipo di iniziative sin dalle fasi iniziali della progettazione di un data center: scelta del sito, fornitura energetica, ingegneria delle costruzioni, cooling, connettività, IT, ma anche consulenza, finanza e istituzioni. Tutti devono condividere tempi, requisiti e indicatori di performance.
Un approccio frammentato genera ritardi e costi mentre un ecosistema integrato può trasformare la pipeline in capacità installata, occupazione e valore industriale.
I vantaggi di un approccio integrato
Il modello a ecosistema ribalta la logica appena descritta, perché i partner qualificati vengono coinvolti fin dalle fasi iniziali condividendo standard progettuali e scelte tecnologiche e lavorando in parallelo anziché in sequenza.
La conditio sine qua non è una governance chiara dell’ecosistema con responsabilità definite, interfacce tecniche condivise e un coordinamento forte, di norma affidato a chi detiene la regia ingegneristica del progetto.
Il risultato è una riduzione del time-to-market, che in un contesto di domanda accelerata è un vantaggio competitivo concreto.
A beneficiarne sono sia gli sviluppatori, che anticipano l’ingresso a regime delle capacità, sia i clienti finali, che trovano più rapidamente la capacità di cui hanno bisogno.
Le leve per trasformare la pipeline in capacità reale
Gli elementi fondanti individuati possono sovrapporsi in modo efficace alle leve indicate dall’Osservatorio AGICI, per trasformare la pipeline di progetti in capacità operativa reale. Non si tratta, infatti, di misure isolate, ma di condizioni che, se applicate insieme, rendono più rapida e sostenibile la realizzazione dei data center.
Tre le indicazioni principali:
- Criteri di readiness verificabili per le richieste in coda: le domande di connessione e i progetti in attesa dovrebbero essere valutati secondo parametri oggettivi e misurabili, sul modello del maturity assessment. Questo permetterebbe di distinguere le iniziative realmente mature dal punto di vista tecnico, finanziario e organizzativo, da quelle ancora poco definite, riducendo i tempi di istruttoria e dando priorità ai progetti con maggiori probabilità di concretizzarsi.
- Energia rinnovabile dedicata e criteri di priorità energetici: l’accesso alla capacità elettrica potrebbe essere favorito per i progetti che prevedono PPA (Power Purchase Agreement, ovvero contratti a lungo termine per la compravendita diretta di energia rinnovabile tra un produttore e un acquirente) con impegni pluriennali e utilizzo di fonti rinnovabili, servizi di flessibilità della domanda e sistemi di recupero del calore. In questo modo, la priorità non sarebbe assegnata solo in base alla potenza richiesta, ma anche alla capacità del progetto di contribuire alla stabilità della rete, alla decarbonizzazione e al riutilizzo efficiente dell’energia.
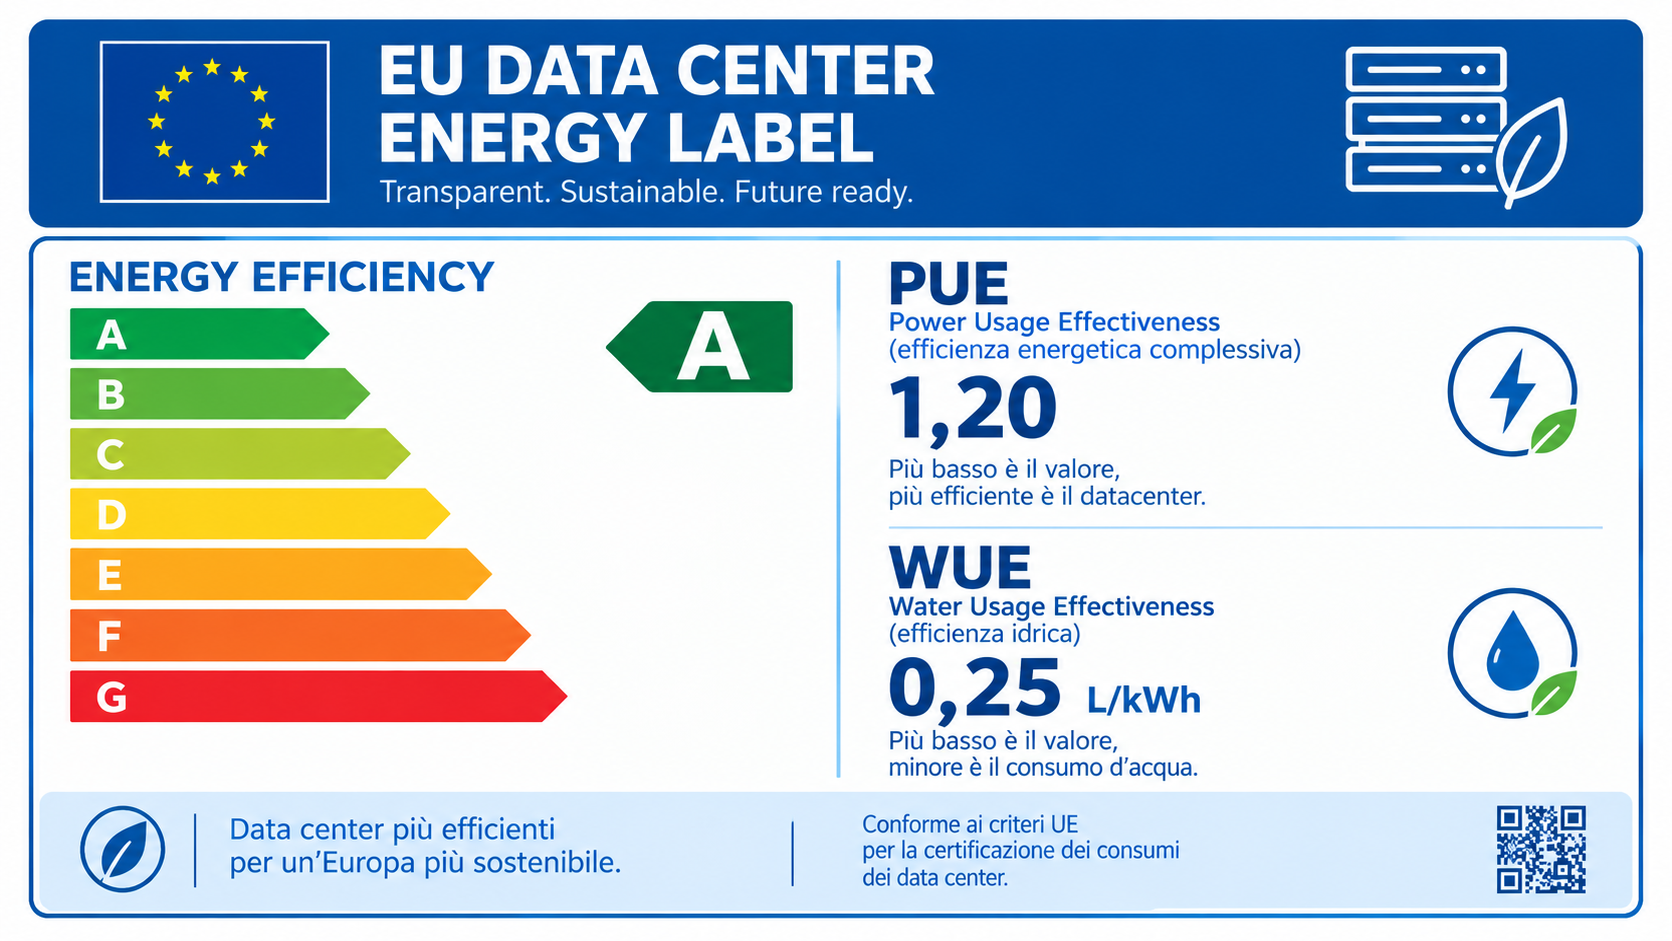
- Corsia preferenziale per i siti industriali dismessi: il riuso di aree già industrializzate può accelerare sensibilmente i cantieri, grazie alla presenza spesso già disponibile di infrastrutture, collegamenti e autorizzazioni parziali. Per accedere a un trattamento prioritario, i progetti potrebbero essere obbligati a pubblicare ex ante indicatori di performance ambientale, come il PUE (Power Usage Effectiveness) per l’efficienza energetica e il WUE (Water Usage Effectiveness) per il consumo idrico.
Si tratta di condizioni che un ecosistema integrato – in cui progettisti, fornitori di tecnologia, contractor e operatori collaborano fin dalla fase di selezione del sito – è in grado di soddisfare più rapidamente rispetto a una filiera frammentata.
La condivisione precoce di requisiti tecnici, energetici e ambientali consente infatti di ridurre ripensamenti, ritardi e costi, trasformando la pianificazione in capacità di esecuzione effettiva.
Scenari di sviluppo per il mercato italiano
Le prospettive del mercato italiano dipendono da una combinazione di fattori. Da un lato, la domanda – alimentata da AI, cloud ed esigenze di digitalizzazione di imprese e pubblica amministrazione – continua a offrire spazi di crescita. Dall’altro, la capacità di rispondere dipende dal superamento di alcuni nodi gordiani strutturali: tempi autorizzativi, disponibilità di connessioni elettriche, competenze specialistiche e integrazione più stretta tra i diversi attori della filiera.
Nel benchmark europeo costruito da AGICI, l’Italia si colloca in una posizione intermedia e viene descritta come un potenziale sfidante (challenger) nell’area del Mediterraneo. Può, infatti, contare su una buona adozione del cloud e su tempi di connessione alla rete competitivi, ma è penalizzata dal prezzo dell’elettricità, dalla dipendenza energetica dai fornitori esteri e dalla limitata disponibilità di competenze ICT.
La mappa dell’attrattività regionale
L’attrattività territoriale per i data center non dipende da un solo fattore, ma dalla combinazione di disponibilità energetica, connettività, competenze, prezzo del suolo, velocità autorizzativa e presenza di un ecosistema digitale.
Le regioni più competitive sono quelle capaci di offrire insieme potenza programmabile, reti di telecomunicazione, talenti e un contesto regolatorio prevedibile. Quelle che riescono a coniugare questi elementi possono attrarre investimenti, creare occupazione qualificata e rafforzare la propria posizione nella filiera nazionale.
Sul piano territoriale, Lombardia e Piemonte risultano tra i migliori per la data economy, seguite da Lazio, Emilia-Romagna e Trentino-Alto Adige.
Il Mezzogiorno offre, invece, fattori abilitanti localizzati, come il prezzo dei terreni e il mix di rinnovabili in Sardegna, Puglia e Campania, anche se sconta il peso di profili non ancora pienamente equilibrati sul fronte digitale. La disponibilità di aree dismesse, presenti in misura rilevante in Lazio, Campania, Emilia-Romagna, Piemonte, Sardegna e Veneto, può accelerare l’iter autorizzativo e ridurre il consumo di nuovo suolo.
Cluster di sviluppo regionale mercato data center italiano

Il costo del “non fare”
Per il sistema-Paese, la partita riguarda la capacità di ospitare sul territorio l’infrastruttura su cui si baserà l’innovazione dei prossimi anni, con benefici su competitività, sovranità dei dati e attrattività degli investimenti. La filiera, più che il singolo sito, sarà l’unità di misura del successo.
La posta in gioco, secondo lo studio AGICI, è alta anche in termini di mancate opportunità: l’Osservatorio stima in oltre 74 miliardi di euro il costo del non fare, di cui 16 legati all’infrastruttura e 58 ai servizi abilitati. Tra questi ultimi, i benefici netti maggiori riguardano l’efficienza di calcolo (16,6 miliardi), il cloud e le infrastrutture IaaS e PaaS per le imprese (14,9), l’intelligenza artificiale e il machine learning (10,1), il lavoro da remoto (8,9) e la sanità digitale (6,0).
In questo scenario, gli operatori che sapranno combinare ingegneria avanzata, efficienza energetica e collaborazione di filiera saranno anche quelli meglio posizionati per intercettare gli investimenti.






Partecipa alla community