


Per chi deve ampliare un data center, rinnovare server e storage o preparare l’infrastruttura necessaria ai nuovi carichi di intelligenza artificiale, il 2026 è un annus horribilis.
Tempi di consegna che fino a poco tempo fa si attestavano sui 30-45 giorni possono oggi superare i sei mesi. La pressione si concentra soprattutto sul comparto della memoria, ma si estende anche a server, storage e apparati di rete. Il problema, inoltre, non riguarda soltanto i lead time: anche la prevedibilità dei costi è diventata un fattore critico.
I dati più recenti indicano che il fenomeno difficilmente si esaurirà nell’arco di pochi trimestri. Gartner prevede infatti tensioni persistenti sui mercati delle DRAM e delle NAND anche nel 2027. Nella revisione pubblicata ad agosto, la società stima che i ricavi globali del mercato dei semiconduttori raggiungeranno i 1.555 miliardi di dollari nel 2026, rispetto agli 809 miliardi del 2025, con il segmento della memoria destinato a generare oltre la metà del fatturato complessivo del settore. Secondo Gartner, la crescente domanda di infrastrutture per l’intelligenza artificiale ha modificato profondamente le dinamiche del mercato della memoria.
Per un CIO, le implicazioni vanno ben oltre l’aumento del costo di singoli componenti. La capacità infrastrutturale sta diventando una risorsa da pianificare e assicurarsi con largo anticipo, al pari del capitale finanziario e delle competenze.
Indice degli argomenti
L’AI cambia le priorità della supply chain
La principale causa è, naturalmente, l’intelligenza artificiale. La domanda generata dall’AI presenta infatti una caratteristica peculiare: concentra volumi enormi di investimenti su infrastrutture ad alta intensità di semiconduttori, memoria, networking ed energia.
Gartner stima che nel 2026 la spesa mondiale per l’AI raggiungerà i 2.700 miliardi di dollari, in crescita del 49,5% rispetto all’anno precedente. E l’espansione della capacità elaborativa da parte di hyperscaler e service provider continua a rappresentare la principale direttrice degli investimenti infrastrutturali.
Gli effetti di questa corsa emergono nel comparto della memoria. HBM (High Bandwidth Memory), DRAM tradizionale e NAND non sono prodotti intercambiabili e non condividono le stesse linee produttive. Le scelte dei produttori in termini di investimenti, impianti e allocazione della capacità, tuttavia, tendono a propagarsi lungo l’intera filiera.
TrendForce rileva che nel 2026 i produttori hanno continuato a destinare una quota crescente della capacità produttiva a HBM, server ed enterprise SSD, prevedendo condizioni di offerta ancora tese per la DRAM anche nel 2027.
IDC osserva il fenomeno dal punto di vista del mercato dei server. Nel primo trimestre del 2026 la spesa mondiale è aumentata del 31%, trainata soprattutto dai sistemi basati su GPU, mentre il numero di unità consegnate è cresciuto di appena il 3,3%. La disponibilità di DRAM e NAND rappresenta ormai uno dei principali fattori che limitano l’espansione delle consegne.
Altrettanto significativa è la pressione sui prezzi. Nell’aggiornamento di agosto, Gartner prevede per il 2026 una crescita dei ricavi DRAM del 247% e dei ricavi NAND del 372%. Questi valori non coincidono necessariamente con gli aumenti di prezzo sostenuti dalle singole imprese, poiché riflettono anche variazioni nei volumi e nel mix dei prodotti venduti. Rappresentano però un indicatore efficace della profonda discontinuità che sta attraversando il settore.
Nessun vendor sembra immune
Nelle precedenti “crisi” della supply chain, una delle strategie più utilizzate consisteva nel rivolgersi a un produttore alternativo o nel riprogettare le configurazioni adottando componenti equivalenti. Oggi, però, questo approccio è molto meno efficace, perché gran parte dei componenti critici dipende da catene di fornitura condivise da più vendor.
Gartner prevede che nel 2026 l’ecosistema dei data center AI genererà il 36% dei ricavi mondiali dell’industria dei semiconduttori e che questa quota possa superare il 53% entro il 2030. La società descrive esplicitamente questa evoluzione come un cambiamento strutturale nella distribuzione del valore all’interno del settore.
Per il procurement IT, le implicazioni sono rilevanti. Cambiare fornitore o brand può consentire di aggirare una specifica indisponibilità, ma non risolve una carenza che interessa simultaneamente più produttori e diversi livelli della filiera. In altre parole, quando la scarsità è sistemica, la diversificazione delle fonti di approvvigionamento riduce il rischio, ma non lo elimina.
La crescita dei data center
La trasformazione in atto emerge con particolare evidenza analizzando il mercato dei data center.
Secondo l’Osservatorio Data Center del Politecnico di Milano, nel 2024 la potenza IT installata nelle strutture attive in Italia ha raggiunto i 513 MW, con una crescita del 17% rispetto all’anno precedente. Anche il mercato della colocation ha registrato un analogo incremento, raggiungendo un valore di 765 milioni di euro. Già allora l’Osservatorio evidenziava l’aumento della densità di potenza dei rack, spinto dalla diffusione dei carichi di lavoro legati all’intelligenza artificiale.
Ogni nuovo data center richiede molto più di server e storage. Servono connessioni di rete, trasformatori, sottostazioni elettriche, gruppi di continuità, sistemi di raffreddamento e, soprattutto, energia disponibile nel luogo e nel momento in cui l’infrastruttura deve entrare in esercizio.
Le tensioni sull’offerta sono ormai evidenti. Nel Global Data Center Outlook 2026, JLL stima un lead time medio globale di 33 settimane per le apparecchiature destinate ai data center, circa il 50% in più rispetto ai livelli precedenti al 2020. Nel 2025, inoltre, il 57% dei progetti monitorati ha registrato ritardi di almeno tre mesi.
Per mitigare questi rischi, gli operatori di maggiori dimensioni stanno anticipando gli ordini di alcuni materiali fino a 24 mesi prima dell’effettivo utilizzo e mantengono scorte strategiche comprese tra sei e dodici mesi per i componenti più critici. Una strategia che poche imprese tradizionali possono replicare, sia per ragioni finanziarie sia per il minore potere negoziale nei confronti dei fornitori.
Dal procurement annuale al capacity planning continuo
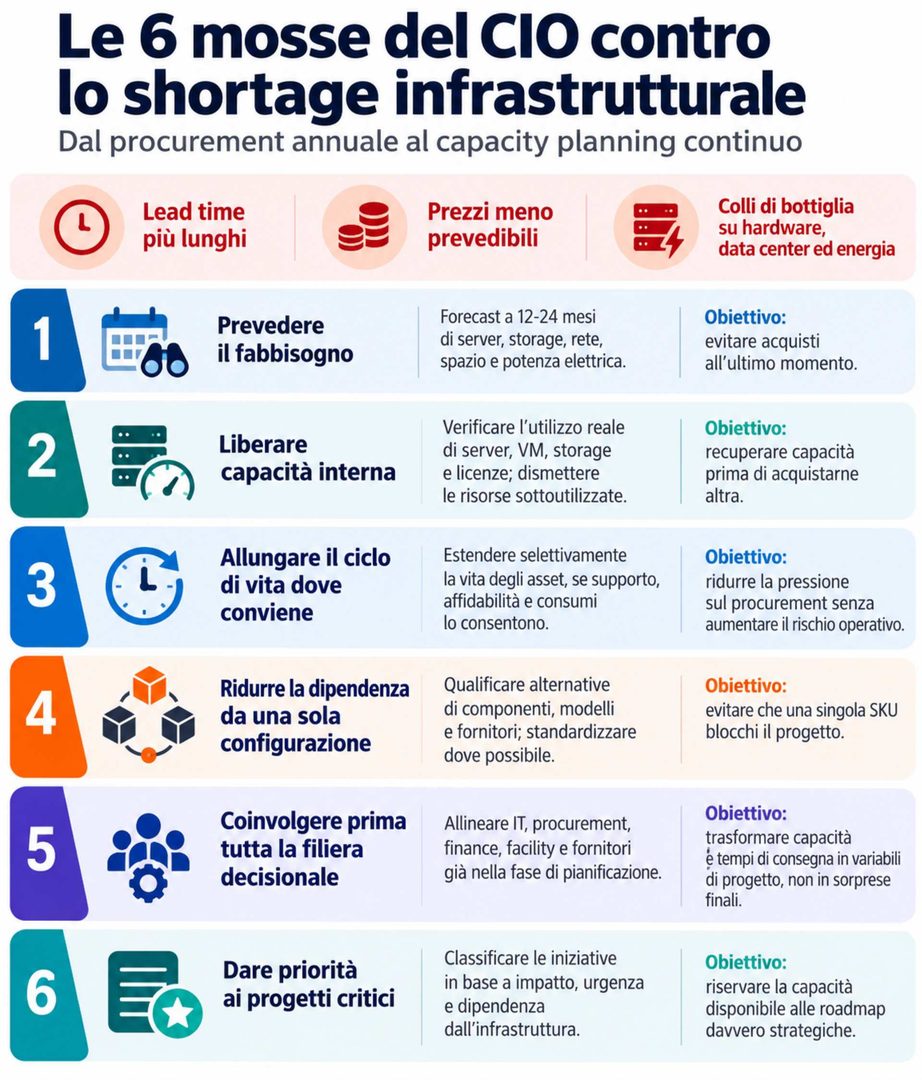
Cosa fare, quindi? Un primo margine di manovra si trova spesso all’interno dell’infrastruttura già disponibile.
Un’attività strutturata di capacity planning può consentire di recuperare risorse oggi ancora sottoutilizzate. In molti ambienti virtualizzati, per esempio, i livelli di utilizzo dei server si mantengono nell’ordine del 20-30%. Parallelamente, dove le condizioni operative lo consentono, è possibile estendere il ciclo di vita dei sistemi da quattro a sei o sette anni, rinviando parte degli investimenti in nuovo hardware.
Un secondo ambito di intervento riguarda l’orizzonte di pianificazione. Gartner suggerisce di adottare rolling forecast a 12-24 mesi e di avviare un confronto anticipato con i fornitori per individuare i componenti e le SKU maggiormente esposti a rischi di disponibilità o di prezzo.
Per molte direzioni IT questo implica anche un cambiamento nel rapporto con procurement e finance. Se costi e tempi di approvvigionamento possono variare sensibilmente nel corso di un progetto, il budget non può più essere costruito sulla base di un preventivo statico e verificato nuovamente soltanto al momento dell’ordine.
Serve inoltre maggiore flessibilità nella definizione delle configurazioni. Qualificare in anticipo componenti alternativi, ridurre le dipendenze da singole SKU, distribuire gli acquisti nel tempo e mantenere più canali di fornitura attivi sono misure che contribuiscono a ridurre il rischio operativo.
In altre parole, il capacity planning smette di essere un semplice esercizio di dimensionamento e diventa una disciplina di gestione del rischio. Quali applicazioni dipendono da infrastrutture non ancora disponibili? Quanta capacità può essere recuperata dagli asset già installati? E quali progetti devono avere la priorità se un componente raddoppia di prezzo o richiede dodici mesi per essere consegnato?.
Cloud e colocation spostano il problema, non lo cancellano
La risposta più immediata a una carenza di hardware può sembrare il cloud: se il server non arriva, la capacità elaborativa viene acquistata come servizio.
La realtà è però più complessa. Hyperscaler e grandi cloud provider sono infatti tra gli attori che stanno assorbendo più rapidamente la nuova capacità produttiva disponibile. Gartner prevede che nel 2026 la loro spesa in infrastrutture per l’intelligenza artificiale crescerà di oltre il 50% rispetto all’anno precedente.
Il cloud non rappresenta quindi uno spazio sottratto alle dinamiche di scarsità che interessano il mercato hardware. Piuttosto, trasferisce il problema a operatori che possono contare su una scala operativa, un potere contrattuale e una capacità di pianificazione incomparabilmente superiori a quelle della singola impresa.
Anche la risposta allo shortage, di conseguenza, sarà con ogni probabilità ibrida. Da un lato serviranno una migliore valorizzazione dell’infrastruttura esistente e una pianificazione più anticipata degli acquisti; dall’altro, sarà necessario combinare colocation, servizi cloud e, dove possibile, una maggiore flessibilità nel distribuire i carichi di lavoro tra ambienti differenti.
Il cambio di paradigma
Per anni una parte consistente della trasformazione digitale è stata progettata seguendo una sequenza abbastanza stabile: si definisce l’applicazione, si approva l’investimento e infine si acquista l’infrastruttura necessaria a sostenerla.
L’AI rende quella sequenza più fragile.
Memoria e storage sono sottoposti a una domanda eccezionale; gli hyperscaler stanno costruendo capacità su una scala senza precedenti; i data center devono trovare energia, connessioni e apparati elettrici che hanno a loro volta lunghi tempi di consegna. In Italia questa catena è visibile nelle decine di gigawatt di richieste di connessione che si stanno accumulando intorno alle aree destinate ai nuovi data center.
Tempi, alternative e disponibilità devono entrare nel progetto prima che il management ne assuma gli impegni.


Partecipa alla community